Propietarios en Colombia: póliza de arrendamiento hasta 36 meses
Guía práctica para propietarios en Colombia sobre pólizas de arrendamiento: qué cubren (12 o 36 meses), cuánto cuesta (2–6 % o pago único), plazos de...
Una póliza de arrendamiento en Colombia es un seguro de cumplimiento que cubre al propietario si el arrendatario deja de pagar el canon o incumple otras obligaciones del contrato. Conviene contratarla cuando quieres blindar tus ingresos sin depender de un fiador, y las principales aseguradoras del país (SURA, MAPFRE, Seguros Bolívar, La Equidad, Aseguradora Solidaria) la ofrecen bajo vigilancia de la Superintendencia Financiera de Colombia.
En resumen:
- La póliza de arrendamiento en Colombia cubre impagos, daños y gastos jurídicos, con límites que varían entre 12 y 36 meses de canon según el plan.
- El costo de la prima puede ser entre el 2 % y el 6 % del canon mensual, dependiendo del valor, cobertura y garantías adicionales, y debe pagarse vía canales oficiales.
- Es fundamental que el propietario defina en el contrato quién asume el pago de la prima, su vigencia y condiciones, y que el pago se realice siempre mediante plataformas autorizadas.
- La evaluación del inquilino antes de contratar la póliza incluye antecedentes financieros, referencias y comprobantes de ingresos, similar al proceso de selección personal.
- La reclamación de la indemnización debe notificarse en un plazo máximo de 15 a 20 días desde el incumplimiento, acompañando toda la evidencia necesaria, especialmente un inventario firmado al inicio.
Tabla de contenidos
- Cómo funciona la póliza de arrendamiento en Colombia
- Coberturas concretas y límites de indemnización
- Cuánto cuesta y cómo pagarla sin caer en fraudes
- Quién paga la póliza y cómo dejarlo claro en el contrato
- Requisitos y pasos para solicitar la póliza
- Cómo presentar una reclamación sin perder la cobertura
- Consejos prácticos para reducir el riesgo antes de que ocurra
- Dónde contratar y qué preguntar antes de firmar
- Publicar bien el inmueble, la otra mitad de la ecuación
- Publica tu inmueble gratis mientras aseguras tu contrato
- Dónde revisar el clausulado y las condiciones oficiales
- Fuentes
Cómo funciona la póliza de arrendamiento en Colombia
El propietario suele ser el tomador y beneficiario de la póliza, aunque el arrendatario también participa: la aseguradora lo evalúa antes de emitir el contrato de seguro, revisando su historial crediticio y sus ingresos. Ese filtro previo es, en la práctica, un estudio de arrendatario que reduce el riesgo desde el inicio.
El proceso sigue un orden sencillo:
- Solicitud del propietario o del corredor con los datos del inmueble y del inquilino.
- Evaluación de solvencia y antecedentes del arrendatario por parte de la aseguradora.
- Aprobación y pago de la prima.
- Emisión de la póliza, vinculada a la vigencia del contrato de arriendo.
La vigencia normalmente coincide con el plazo del contrato (uno o varios años) y se renueva junto con él. Todas las compañías que emiten este producto están vigiladas por la Superintendencia Financiera de Colombia, donde puedes verificar si una aseguradora está autorizada y consultar condiciones registradas.
Coberturas concretas y límites de indemnización
La cobertura central es el pago de cánones no cubiertos por el arrendatario, pero la mayoría de planes va más allá. Según MAPFRE, las pólizas suelen incluir:
- Cánones de arrendamiento impagos.
- Cuotas de administración pendientes.
- Servicios públicos no cancelados por el inquilino.
- Daños al inmueble más allá del desgaste normal.
- Faltantes según el inventario entregado.
- Gastos jurídicos del proceso de restitución, según el plan.
El límite importa tanto como la cobertura. SURA, por ejemplo, comercializa planes como Básico, Clásico y Global cuyo límite de indemnización equivale a 12 o 36 meses de canon según el plan elegido, una diferencia que puede representar el doble de protección ante un mismo siniestro.
Una reclamación válida típica es un inquilino que deja de pagar tres meses y abandona el inmueble con deudas de administración. Una reclamación inválida frecuente es reportar un daño que ya existía antes de la entrega, sin registro fotográfico previo que lo demuestre.
Cuánto cuesta y cómo pagarla sin caer en fraudes
El costo varía según la modalidad de pago. Algunas aseguradoras cobran un pago único equivalente a cerca del 50 % de un canon mensual al año, mientras otras ofrecen esquemas mensuales de entre el 2 % y el 6 % del canon.
El valor final depende de varios factores:
- El valor del canon mensual del inmueble.
- La duración del contrato y del plan elegido.
- El alcance de la cobertura (básica frente a planes con restitución jurídica incluida).
- Si hay codeudor o garantías adicionales que reduzcan el riesgo percibido.
Aseguradora Solidaria es clara en un punto que conviene repetir: nunca solicita pagos por Nequi o Daviplata, y recomienda usar PSE o tarjeta como únicos canales seguros.
Consejo profesional: desconfía de cualquier asesor o “corredor” que te pida transferir el pago de la póliza a una cuenta personal o por billetera digital antes de emitir el contrato. Paga siempre a través del portal oficial de la aseguradora o de tarjeta directamente en su plataforma.
Quién paga la póliza y cómo dejarlo claro en el contrato
El propietario figura como tomador de la póliza, pero eso no significa que tenga que asumir el costo. En la práctica, el pago de la prima se negocia entre las partes y puede trasladarse al arrendatario, siempre documentado en el contrato de arrendamiento.
Para evitar disputas, conviene incluir estas precisiones en el contrato:
- Quién asume el pago de la prima y con qué periodicidad.
- La vigencia de la póliza y su relación con la duración del contrato.
- Qué ocurre si el contrato se renueva o termina antes de tiempo.
- El consentimiento expreso del arrendatario si va a asumir parte del costo, evitando condiciones que la aseguradora no haya aceptado.
Negociar el pago con el inquilino es legítimo, pero nunca debe obligarlo a pagar fuera de las condiciones que la aseguradora fijó al aprobar la póliza, porque eso puede generar reclamos posteriores sobre el contrato mismo.
Requisitos y pasos para solicitar la póliza
Antes de solicitar la póliza necesitas reunir un paquete de documentos que la aseguradora usará para evaluar tanto el inmueble como al arrendatario:
- Contrato de arrendamiento (borrador o firmado).
- Documento de identificación del arrendatario y, si aplica, del codeudor.
- Extractos bancarios o comprobantes de ingresos recientes.
- Certificado de libertad y tradición del inmueble.
- Declaración de renta, cuando el arrendatario es independiente o tiene ingresos altos.
El proceso avanza en cuatro pasos: solicitud, evaluación del arrendatario, aprobación y pago, y finalmente emisión de la póliza. Las pólizas individuales, contratadas directamente por el propietario, siguen este flujo estándar; las colectivas, gestionadas por administraciones o empresas, suelen exigir documentación adicional y tienen condiciones distintas que conviene comparar antes de decidir.
Cómo presentar una reclamación sin perder la cobertura
Cuando el arrendatario deja de pagar, el reloj empieza a correr. Los pasos son:
- Reunir el soporte del incumplimiento: extractos, comunicaciones con el arrendatario, acta de entrega e inventario inicial y final.
- Notificar formalmente el siniestro a la aseguradora dentro del plazo fijado en el condicionado.
- Radicar los documentos exigidos por el plan (contrato, identificación, pruebas del impago).
- Dar seguimiento hasta la resolución del pago o la gestión jurídica de restitución.
Las aseguradoras exigen notificar el siniestro dentro de plazos que suelen oscilar entre 15 y 20 días desde la fecha en que debió pagarse el canon. Pasarte de ese plazo puede dejarte sin cobertura, sin importar qué tan sólido sea el resto del caso.
Consejo profesional: el error más común es no tener un acta de inventario firmada por ambas partes al inicio del arriendo. Sin ese documento, reclamar por daños o faltantes se vuelve mucho más difícil.
Consejos prácticos para reducir el riesgo antes de que ocurra
Una póliza no sustituye una buena selección de inquilino, la complementa. Antes de arrendar, verifica:
- Referencias de arriendos anteriores y comportamiento de pago.
- Comprobantes de ingresos y estabilidad laboral o del negocio.
- Historial crediticio, cuando la aseguradora lo permite consultar.
El estudio de arrendatario que exigen las aseguradoras antes de aprobar la póliza es, de hecho, el mismo filtro que tú deberías aplicar antes de firmar cualquier contrato, con o sin seguro de por medio.
Documenta el inmueble con fotos fechadas y un acta de entrega detallada. Y evita cualquier gestión de pago que se salga de los canales oficiales de la aseguradora: es la señal de alerta más clara de un posible fraude.
Dónde contratar y qué preguntar antes de firmar
Puedes contratar la póliza por canales digitales (el portal de la aseguradora), en oficinas físicas o a través de un corredor de seguros autorizado. El canal oficial siempre es preferible porque deja registro claro del pago y de las condiciones aceptadas.
En Colombia, las opciones más consultadas por propietarios incluyen SURA, MAPFRE, La Equidad, Seguros Bolívar y Aseguradora Solidaria, cada una con planes y límites distintos que conviene comparar antes de decidir.
Antes de firmar, pregunta explícitamente:
- ¿Cuál es el límite de indemnización del plan (12 o 36 meses)?
- ¿Qué medios de pago acepta la aseguradora y cuáles rechaza?
- ¿Cuál es el plazo exacto para notificar un siniestro?
- ¿Cómo se gestiona la restitución del inmueble si el arrendatario no entrega a tiempo?
- ¿Qué exclusiones aplican (daños preexistentes, subarriendo no autorizado, uso distinto al pactado)?
Si el inquilino subarrienda sin autorización o usa el inmueble para un fin distinto al pactado en el contrato, la mayoría de condicionados excluye esos casos de la cobertura. Deja esa restricción explícita por escrito desde el inicio.
Publicar bien el inmueble, la otra mitad de la ecuación
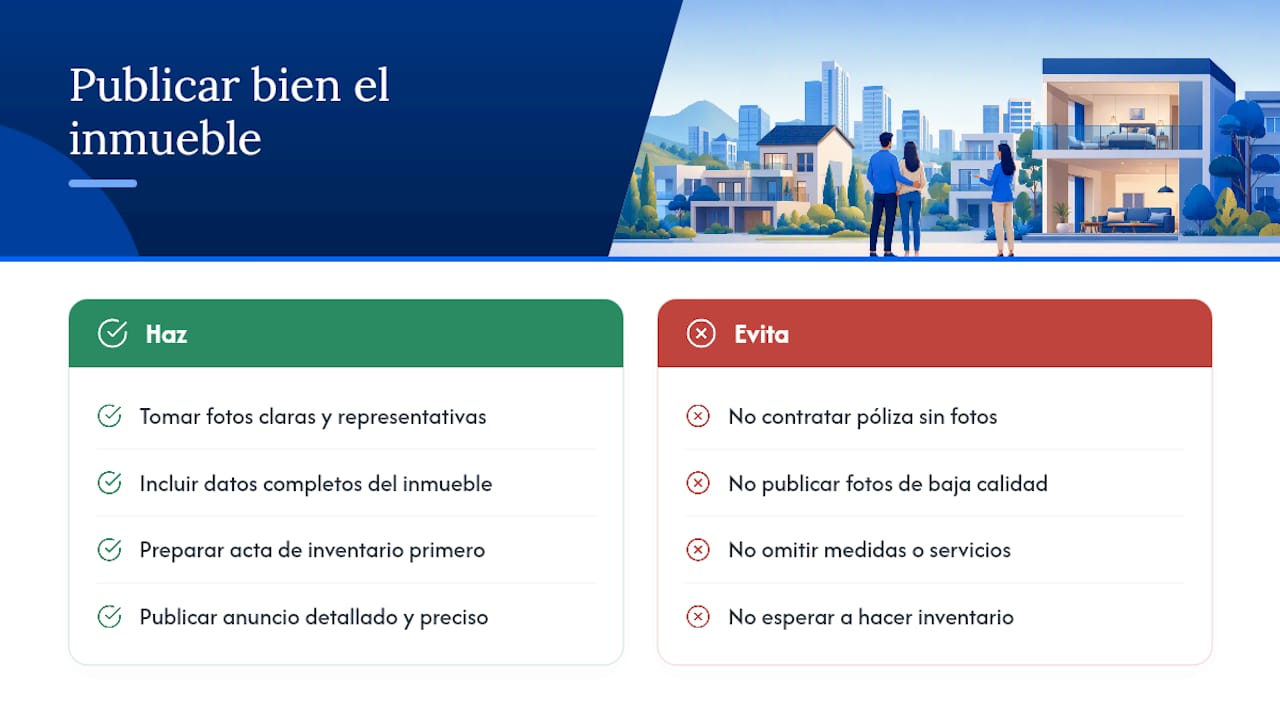
Una póliza protege tus ingresos una vez firmado el contrato, pero todo empieza con encontrar al inquilino correcto. En Viviendalista vemos cada semana anuncios como el de este apartamento en Britalia, Bogotá, donde fotos claras y datos completos filtran mejor a los interesados antes de llegar a la etapa de evaluación del arrendatario.
Mi recomendación operativa: prepara el acta de inventario y las fotos del inmueble antes de contratar la póliza, no después. Así aceleras tanto la aprobación de la aseguradora como cualquier reclamación futura.
— Viviendalista
Publica tu inmueble gratis mientras aseguras tu contrato
Viviendalista es la alternativa al costo de publicar en portales que cobran por cada aviso: aquí subes tu apartamento, casa o local en arriendo sin pagar por listarlo, en cualquier ciudad de Colombia. Eso te da margen para invertir esos recursos en la póliza de arrendamiento en lugar de gastarlos en visibilidad.
Publicar toma minutos: sube fotos reales del inmueble, describe metros, ubicación y condiciones del contrato, y define el canon esperado. Publicar en más de un canal amplía el número de interesados que puedes evaluar antes de firmar, lo que facilita elegir un arrendatario sólido y agiliza después el trámite de la póliza con la aseguradora. Si administras varios inmuebles o trabajas para una agencia, revisa las opciones para inmobiliarias en Viviendalista y empieza a publicar hoy mismo tu próximo anuncio.
Dónde revisar el clausulado y las condiciones oficiales
Antes de firmar, vale la pena leer el condicionado completo de la aseguradora que elijas, no solo el resumen comercial:
- Condicionado del seguro de arrendamiento de SURA: detalla coberturas, exclusiones y límites por plan.
- Preguntas frecuentes de MAPFRE: explica el funcionamiento general y los rangos de costo.
- Seguro de arrendamiento de Aseguradora Solidaria: especifica medios de pago válidos.
Fuentes
- Condicionado seguro de arrendamiento | SURA (PDF)
- ¿Cómo funciona el seguro de arrendamiento? | MAPFRE
- Seguro de arrendamiento | Aseguradora Solidaria